この記事の結論
- 補助金で作ったECサイトは、税抜50万円以上の費用で作成・更新した場合に「処分制限財産」に該当し、通常は取得日から5年間、補助事業の目的外での使用・譲渡・担保提供・廃棄などが制限される。
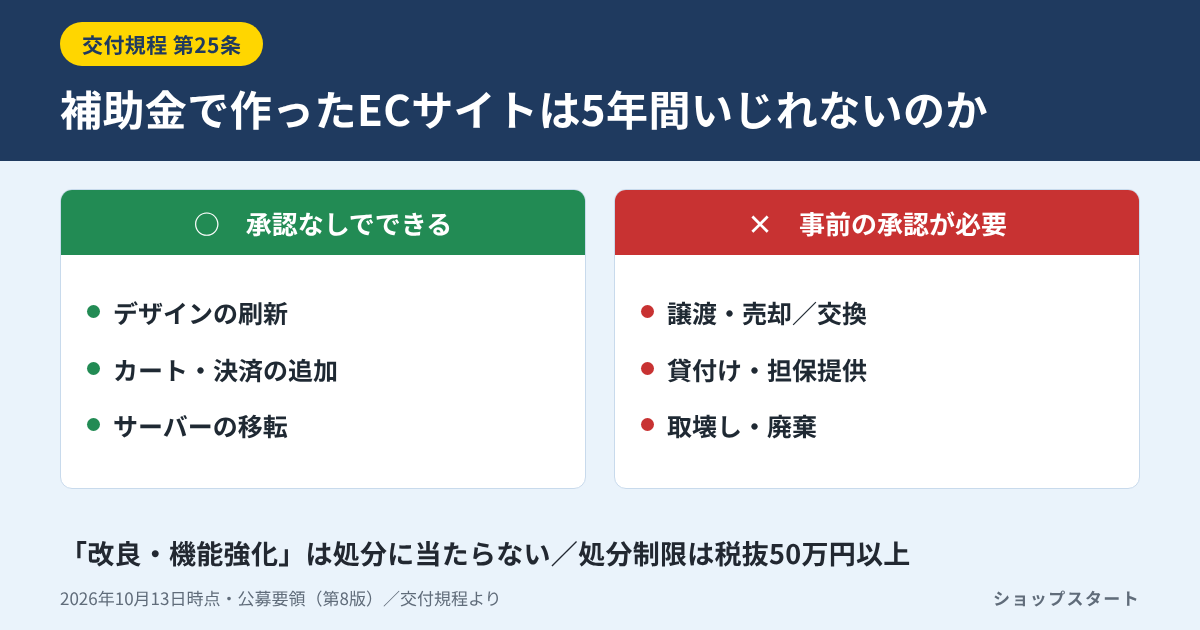
- ただしリニューアルや機能追加は「処分」ではない。公募要領は「補助事業の目的を遂行するために必要なホームページの改良や機能強化は、事前承認申請等が必要となる『処分』には該当しません」と明記している。5年間サイトを凍結する必要はない。
- 承認が必要になるのは、サイトを閉じる・捨てる・売る・他の目的に使う・担保に入れるといった行為。交付規程は「処分」を転用・譲渡・交換・貸付け・担保に供する処分・取壊し・廃棄の7種類に定義している。
- 承認を得ずに処分すると交付規程違反で補助金交付取消・返還命令(加算金付き)。承認される場合も、残存簿価相当額や譲渡金額に補助率を乗じた額の納付を求められることがある。
- ウェブサイト関連費の補助金は30万円(税込)が天井で、補助率2/3なら税込45万円の発注で上限に届く。処分制限のラインは税抜50万円(税込55万円)なので、補助金が1円も増えなくなった先で、はじめて5年の制限が乗るという順番になる。
※2026年10月13日時点。「小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版)」および「小規模事業者持続化補助金<一般型 通常枠>交付規程」をもとに作成しています。申請前に必ず最新の公募要領・交付規程を確認してください。
補助金で作ったサイトには、支払いが終わったあとも制限が残る
補助金でECサイトを作る話は、たいてい申請と交付決定で終わります。しかし制度上の関係は、補助金を受け取った時点では終わりません。持続化補助金の公募要領は、ウェブサイト関連費について次のように書いています。
ウェブサイトおよびシステムを50万円(税抜き)以上の費用で作成・更新する場合、当該ウェブサイトおよびシステムは「処分制限財産」に該当し、補助事業が終了し、補助金の支払を受けた後であっても、一定の期間(通常は取得日から5年間)において処分が制限されることがある、と。
ここで多くの人が「5年間サイトをいじれないのか」と受け取ります。結論から言えば、それは誤解です。何が「処分」に当たり何が当たらないかは、交付規程に条文として書かれています。順に見ていきます。
該当するのは税抜50万円から。補助金の天井より先にある
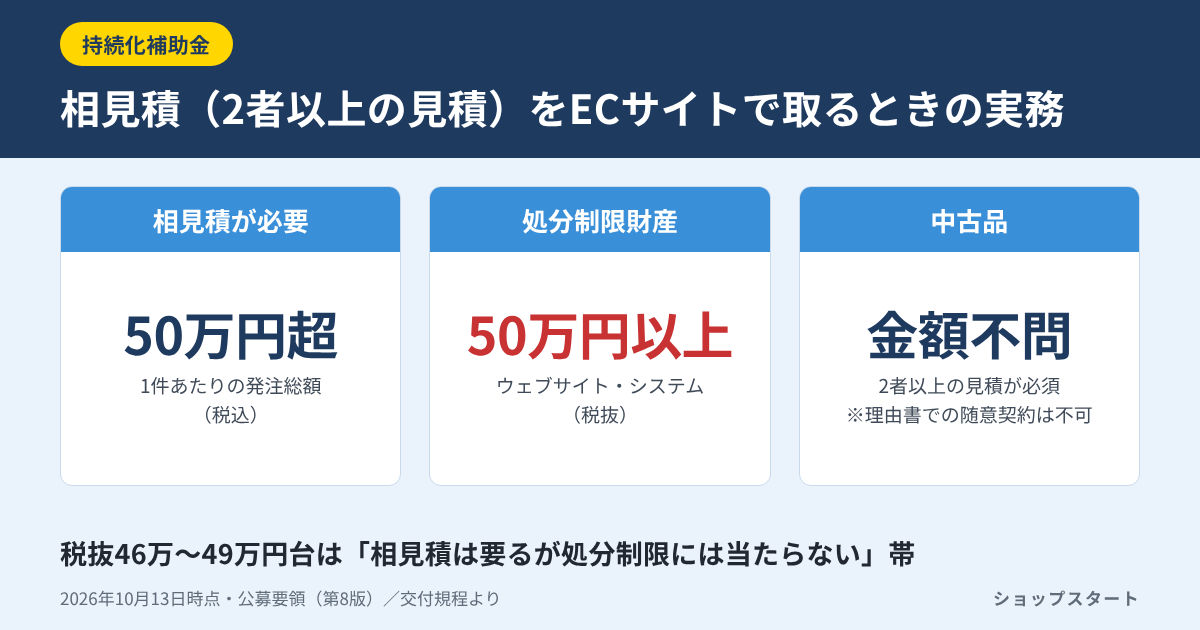
まず、自分のサイトがそもそも処分制限財産なのかを確認します。交付規程第25条第1項は、処分を制限する財産を「取得価格または効用の増加価格が単価50万円(消費税および地方消費税相当額を含まない。)以上の機械、器具、備品およびその他の財産」と定めています。判定は税抜です。同規程第2条第2項は「取得価格」を、補助対象経費により購入した費用で消費税および地方消費税相当額を含まないものと定義しています。
| 発注額(税抜) | 消費税10%の税込額 | 処分制限財産に該当するか |
|---|---|---|
| 30万円 | 33万円 | 該当しない |
| 40万9,000円 | 約45万円 | 該当しない |
| 49万9,000円 | 約54万9,000円 | 該当しない |
| 50万円 | 55万円 | 該当する |
| 80万円 | 88万円 | 該当する |
ここで補助金の側の数字を重ねると、制度の形が見えてきます。持続化補助金のウェブサイト関連費は「当経費の補助金交付申請額の上限は30万円(税込)」と定められており、通常枠の補助率は2/3です。つまり税込45万円の発注で補助金は上限に到達し、それ以上かけても補助金は1円も増えません。税込45万円は税抜で約40万9,000円なので、処分制限のライン(税抜50万円=税込55万円)にはまだ届いていません。
整理するとこうなります。補助金を上限まで使い切るだけの発注なら、処分制限財産にはならない。5年の制限が乗るのは、補助金がもう増えない区間にさらに10万円以上を積んだときです。発注額を決める段階で、この順番を知っているかどうかで判断が変わります。制度全体の補助率と上限は小規模事業者持続化補助金でECサイトは作れるかで整理しています。
なお公募要領のウェブサイト関連費の記述は「制限されることがあります」という書き方で、機械装置等費の「制限されます」とは語尾が違います。ウェブサイトは物理的な資産と違い、耐用年数の扱いや財産としての切り出し方が一律に決まらないためと読めますが、該当しない前提で設計するのは危険です。税抜50万円以上をかけるなら、該当するものとして扱ってください。
交付規程が定める「処分」は7種類
交付規程第2条第3項は、「処分」を次の7つに限定して定義しています。注目すべきは、そのほとんどに「補助金交付の目的に反する」という条件が付いている点です。
| 種類 | 交付規程の定義 |
|---|---|
| 転用 | 処分制限財産の所有者の変更を伴わない、補助金交付の目的に反する使用 |
| 譲渡 | 補助金交付の目的に反する、処分制限財産の所有者の変更 |
| 交換 | 補助金交付の目的に反する、処分制限財産と他人の所有する他の財産との交換 |
| 貸付け | 補助金交付の目的に反する、処分制限財産の所有者の変更を伴わない使用者の変更 |
| 担保に供する処分 | 補助金交付の目的に反する、処分制限財産に対する抵当権その他の担保権の設定 |
| 取壊し | 処分制限財産の使用を止め、取壊すこと |
| 廃棄 | 処分制限財産の使用を止め、廃棄処分すること |
ECサイトに当てはめると、承認が必要になるのはサイトを閉じる(取壊し・廃棄)、サイトやドメインを売る・事業譲渡に含める(譲渡)、販路開拓とは別の目的に使う(転用)、融資の担保に入れる(担保に供する処分)といった行為です。取壊しと廃棄の2つだけは「補助金交付の目的に反する」という限定が付いていません。使うのをやめて捨てる行為は、理由を問わず処分に当たると読むべきです。
リニューアル・機能追加は「処分」ではない
ここが実務上もっとも知りたいところです。公募要領は、ウェブサイト関連費の説明に次の注記を置いています。
補助金の交付を受けた補助事業の目的を遂行するために必要なホームページの改良や機能強化は、補助金事務局への事前承認申請等が必要となる「処分」には該当しません、と。
交付規程の側にも対応する条文があります。第25条第2項第三号は、「補助金交付の目的たる事業を遂行するために必要な、処分制限財産の機能の維持、回復又は強化を図るための改造を行う場合」を、補助金の交付目的に反しない使用として「処分」に該当しないものと定めています。
したがって、販路開拓を続けるための手入れは自由にできます。デザインの刷新、カート機能の追加、決済手段の追加、スマートフォン対応、商品点数の増加、サーバー移転、SEOのための構造変更。いずれも「機能の維持、回復又は強化」の範囲です。事前承認の申請は要りません。5年間サイトを凍結するという発想はここで消えます。
線が引かれるのは目的が変わるときです。ECサイトとしての運用をやめて別事業の情報サイトに作り替える、サイトごと他社に売る、閉鎖する。これらは「機能の強化」ではなく目的の変更・喪失なので、承認の対象になります。
ひとつ注意点があります。改良は自由でも、その費用を次回の補助金で賄えるとは限りません。公募要領はウェブサイト関連費の対象外経費として「既に導入しているソフトウェアの更新料」を挙げています。自由にリニューアルできることと、リニューアル費用が補助対象になることは別の話です。
承認の手続きと、返す金額の決まり方
処分が必要になった場合、交付規程第25条第6項は、あらかじめ様式第12「取得財産の処分承認申請書」を事務局に提出して承認を受けなければならないと定めています。書かせる内容は4項目だけです。
- 品目および取得年月日
- 取得価格および時価
- 処分の方法
- 処分の理由
重要なのは「あらかじめ」です。公募要領は、承認を得ずに処分を行うと交付規程違反により補助金交付取消・返還命令(加算金付き)の対象となる、と明記しています。サイトを閉じてから相談するのでは順番が逆になります。
承認される場合も、金銭の納付が条件に付くのが原則です。納付額の算定は交付規程第25条第11項に定められています。
| 処分の方法 | 納付額(上限は当該財産に係る補助金額) |
|---|---|
| 有償譲渡・有償貸付け | 譲渡金額または貸付金額 × 補助率 |
| 転用・無償譲渡・無償貸付け・交換・取壊し・廃棄 | 残存簿価相当額 × 補助率(鑑定評価を行う場合は、鑑定評価額に補助率を乗じた額と比べて高い方) |
| 担保権の実行時 | 有償譲渡と同じ計算 |
この表から読み取れることが2つあります。1つは上限が「当該財産に係る補助金額」だという点。ウェブサイト関連費の補助金は最大30万円(税込)なので、サイトを高く売れたとしても、納付額がそれを超えて膨らむことはありません。サイトを20万円で売却し補助率が2/3なら、納付額は約13万円です。ただし譲渡金額が残存簿価相当額や鑑定評価額に比べて著しく低く、その理由を合理的に説明できないときは、簿価や鑑定評価額で計算されます。身内に1万円で譲って逃げる形は塞がれています。
もう1つは、無償譲渡や廃棄の場合の基準が残存簿価相当額だという点です。簿価は時間が経つほど下がるので、取得から年数が経っていれば納付額も小さくなります。撤去費用等が生じる場合は、譲渡金額や残存簿価相当額から当該費用を控除したあとに補助率を乗じます。「5年経つまで何もできない」ではなく「早く処分するほど返す額が大きい」という構造だと理解するほうが実態に近いです。
混同されやすい「2つの5年」
持続化補助金には5年という期間が2か所に出てきます。起点が違うので、別々に管理する必要があります。
| 処分制限期間 | 書類の保存期間 | |
|---|---|---|
| 対象 | 税抜50万円以上の取得財産等 | 補助事業に関係する帳簿および証拠書類 |
| 期間 | 通常は取得日から5年間 | 補助事業の終了日の属する年度の終了後5年間 |
| 起点 | 取得日(検査を行う場合は検収年月日) | 事業終了日の属する年度の終了後 |
| 根拠 | 交付規程第25条/公募要領 | 公募要領 |
書類の保存期間のほうが実質的に長くなります。たとえば2027年6月にサイトを検収し、同じ2027年度内に補助事業が終わった場合、処分制限は2032年6月ごろまで、書類の保存は2027年度の終了(2028年3月31日)後5年間で2033年3月末までです。処分制限が切れても、書類はまだ捨てられません。この期間に会計検査院等による実地検査が行われる可能性があるとも書かれています。
なお処分制限期間の年数そのものは、交付規程第25条第3項が「減価償却資産の耐用年数等に関する省令の定めに従い管理しなければならない」としており、財産の種類によって変わります。公募要領が「通常は取得日から5年間」と書いているのはウェブサイト・システムについての一般的な扱いで、断定された固定値ではありません。自分のサイトの正確な期間は、交付決定後に事務局の指示を確認してください。
実績報告の時点でやっておくこと
処分制限財産を持つと、実績報告の提出物が1つ増えます。交付規程第24条は次の2つを求めています。
- 様式第11-1「取得財産等管理台帳」を備え、管理すること(補助事業者保管用)
- 事業実施期間内に取得財産等があるときは、実績報告書に様式第11-2「取得財産等管理明細表」を添付すること
記載項目は、区分・財産名・規格・数量・単価(税抜)・金額(税抜)・取得年月日・保管場所です。取得年月日は、検査を行う場合は検収年月日を記載します。ECサイトの場合「保管場所」と「規格」をどう書くかで手が止まりがちなので、制作会社からの納品書・検収書に、サイトのURL・納品物の内訳・検収日が書かれているかを納品時点で確認しておくと、報告の段で困りません。
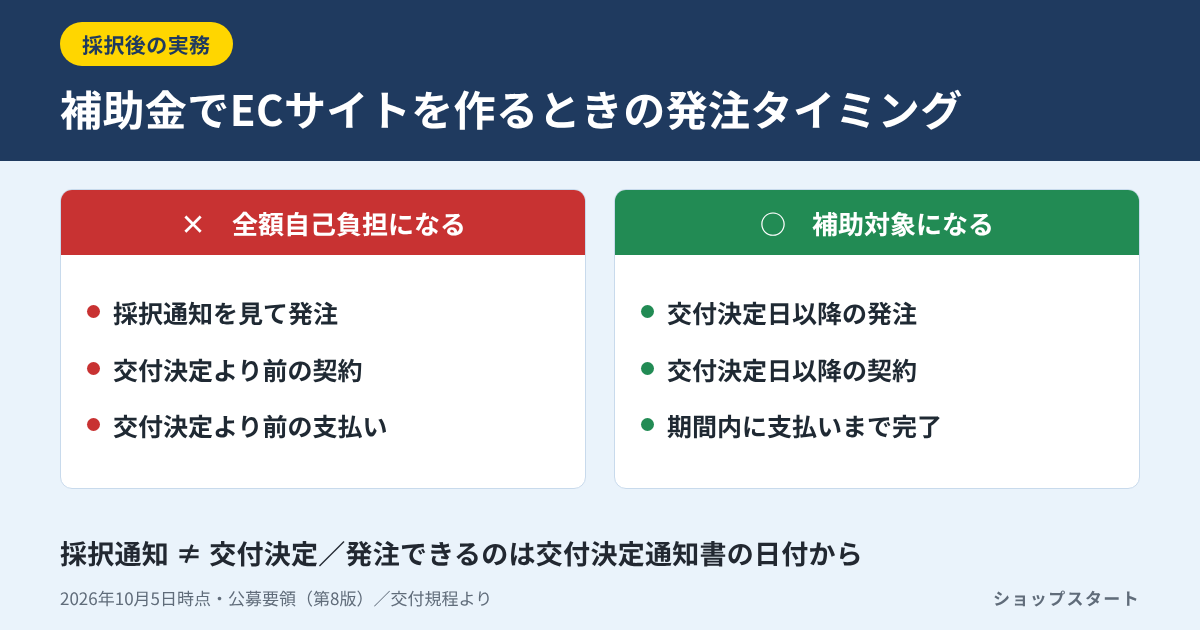
また第24条第1項は、補助事業の完了後においても善良な管理者の注意をもって管理し、補助金の交付の目的に従って効率的運用を図らなければならないと定めています。作って放置するのは、条文の上でも想定されていません。この義務は発注タイミングの制約とセットで理解しておくと見通しがよくなります。発注と交付決定の順序は補助金でECサイトを作るときの発注タイミングで扱っています。
発注額を決める前に考える順番
ここまでを踏まえると、補助金でECサイトを作るときの判断はこうなります。
- 税込45万円までの発注なら、補助金は上限の30万円まで取れて、処分制限財産には当たらない
- 税抜50万円(税込55万円)を超えると、補助金は増えないまま5年の制限と台帳管理が付いてくる
- その制限下でも、販路開拓を続けるためのリニューアル・機能追加は自由にできる
- 5年のあいだに事業譲渡・サイト売却・閉鎖の可能性があるなら、事前承認と納付が発生する前提で設計しておく
つまり税抜50万円以上をかける判断は、補助金のためではなく事業のためにするしかありません。補助金が増えない区間だからです。そこに踏み込む価値があるかは、自力で始めた場合の費用と比べてはじめて判断できます。月額と手数料の実額はネットショップ作成サービスの比較で整理しているので、「補助金を使って50万円以上かける」案と「まず小さく始めて売れてから投資する」案を並べて比べてみてください。
ECサイト制作・補助金の活用を相談したい方へ
「自分の発注額だと処分制限財産に当たるのか」「5年のあいだにサイトを作り替える予定があるがどう設計すべきか」といったご相談を承っています。申請書類の作成が必要な場合は、行政書士をご紹介します。
コメント