この記事の結論
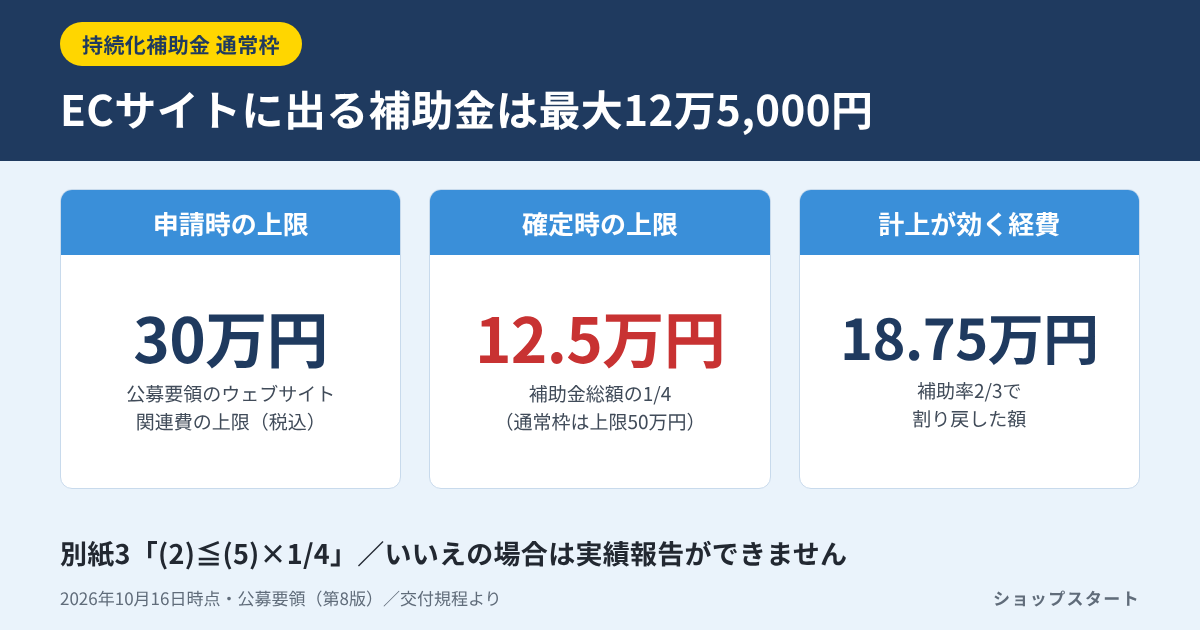
- ウェブサイト関連費には上限が2つある。公募要領の「補助金交付申請額の上限は30万円(税込)」は申請時の上限で、交付規程の実績報告書(様式第8・別紙3)には確定時の上限として「ウェブサイト関連費は、交付すべき補助金の額の確定時に認められる補助金総額の1/4が上限(最大50万円)」という定めがある。
- 別紙3には「(2)≦(5)×1/4 であるか」というチェック欄があり、「いいえの場合は実績報告ができません」と書かれている。満たさなければ精算の手続きに進めない。
- 通常枠の補助上限は50万円なので、その1/4は12万5,000円。特例を使わない申請では、ECサイト制作に出る補助金は補助対象経費18万7,500円分(補助率2/3)で頭打ちになり、公募要領の30万円には届かない計算になる。
- 補助事業期間中にECサイトで収益が出た場合、交付規程第27条の収益納付が実績報告の計算に入る。納付額=(収益額−自己負担額)×(補助金額÷補助対象経費合計)で、収益が自己負担額を超えない限り納付はゼロ。
- 一方で、補助事業期間の終わりまでにサイトを公開して販路開拓の取組をしていなければ、その経費自体が補助対象外になる。作って寝かせる選択肢はない。
※2026年10月16日時点。「小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版)」および「小規模事業者持続化補助金<一般型 通常枠>交付規程」(2026年3月6日改定)をもとに作成しています。申請前に必ず最新の公募要領・交付規程を確認してください。
補助金は、実績報告で金額が確定してから支払われる
補助金の話は採択と交付決定で終わりがちですが、金額が決まるのはもっと後です。交付規程第19条は、事務局が実績報告を受けて書類審査および必要に応じて現地調査等を行い、交付決定の内容および条件に適合すると認めたときに「交付すべき補助金の額を確定し」通知すると定めています。そして第20条は、補助金は額を確定した後に支払うものとし、支払を受けようとするときは様式第9「補助金精算払請求書」を提出しなければならないとしています。
つまり交付決定通知書に書かれた金額は上限であって、確定額ではありません。ECサイトの制作費はいったん全額自己負担で支払い、報告が通ってから戻ってくる、という順序です。
この「確定」の段で、ウェブサイト関連費には公募要領を読んだだけでは見えない上限がかかります。ここが本題です。
ウェブサイト関連費の上限は2つある
公募要領のウェブサイト関連費の説明には、こう書かれています。
当経費の補助金交付申請額の上限は30万円(税込)です、と。
多くの記事がここで止まります。しかし交付規程に添付されている実績報告書の様式を見ると、別の上限が出てきます。様式第8「補助事業実績報告書」に添付する別紙3「支出内訳書」の注記です。
ウェブサイト関連費は、交付すべき補助金の額の確定時に認められる補助金総額の1/4が上限(最大50万円)、と。
別紙3は、経費区分1〜8を並べたうえで次のように集計する様式になっています。
- ①=ウェブサイト関連費(区分3)を除く補助対象経費小計
- ②=ウェブサイト関連費のみの小計
- (1)=①の3分の2以内の金額(円未満は切り捨て)
- (2)=②の3分の2以内の金額(円未満は切り捨て)
- (3)=(1)+(2)
- (4)=交付決定通知書記載の補助金の額(計画変更で変更した場合は変更後の額)
- (5)=(3)または(4)のいずれか低い額
そして様式には「(2)≦(5)×1/4 であるか はい・いいえ」というチェック欄が置かれ、その横に「※いいえの場合は実績報告ができません。」と書かれています。確認事項ではなく、通過条件として書かれているということです。
なお公募要領(第8版)の本文には、この1/4の記述は見当たりません。根拠は交付規程の様式側にあります。そのため、自分の経費配分でこの条件を満たすかどうかは、交付申請の段階で事務局に確認しておくのが安全です。確定の段で気づいても配分は動かせません。
通常枠だけなら、ウェブサイト関連費に出る補助金は12万5,000円
1/4の分母は「交付すべき補助金の額の確定時に認められる補助金総額」、つまり別紙3の(5)です。(5)は(4)=交付決定額を超えないので、補助上限がそのまま1/4の天井を決めます。持続化補助金の通常枠は補助上限50万円、インボイス特例で50万円の上乗せ、賃金引上げ特例で150万円の上乗せ、両方なら200万円の上乗せです。
| 特例 | 補助上限 | その1/4 | 効く上限 | 経費に換算 |
|---|---|---|---|---|
| なし | 50万円 | 12万5,000円 | 12万5,000円 | 18万7,500円 |
| インボイス | 100万円 | 25万円 | 25万円 | 37万5,000円 |
| 賃金引上げ | 200万円 | 50万円 | 30万円 | 45万円 |
| 両方 | 250万円 | 62万5,000円 | 30万円 | 45万円 |
「効く上限」は、1/4と申請額の上限30万円(税込)のうち低いほうです。両特例の行は1/4が62万5,000円になりますが、注記自体に「最大50万円」という上限があり、さらに申請額の30万円が先に当たります。右端は、その補助金額を補助率2/3で割り戻したウェブサイト関連費の額です。
読み方はこうです。公募要領の「30万円(税込)」が実際に効くのは、賃金引上げ特例を使って補助上限を120万円以上に引き上げた申請だけです。特例なしの通常枠では、1/4の側が先に当たって12万5,000円で止まります。補助率2/3なので、ウェブサイト関連費として計上する意味があるのは18万7,500円までということになります。
これは「ECサイトに30万円出る」と考えて発注額を決めた人がいちばん驚く数字です。制度全体の補助率・補助上限・特例の要件は小規模事業者持続化補助金でECサイトは作れるかで整理しています。
①をいくら増やしても、通常枠の天井は動かない
1/4という比率だけを見ると、「ウェブサイト関連費以外の経費を積めば枠が広がる」と考えたくなります。条件を式で書き直すと、(5)=(3)のときは (2)≦((1)+(2))÷4、つまり3×(2)≦(1)。経費ベースでは②≦①÷3、ウェブサイト関連費はそれ以外の経費の3分の1以下、という関係です。
ところが(5)は交付決定額も超えられないため、通常枠では①を積んでも天井が上がりません。
| ②ウェブ | ①その他 | (2)=②×2/3 | (5)×1/4 | 判定 |
|---|---|---|---|---|
| 18万7,500円 | 56万2,500円 | 12万5,000円 | 12万5,000円 | 可 |
| 30万円 | 56万2,500円 | 20万円 | 12万5,000円 | 不可 |
| 18万7,500円 | 150万円 | 12万5,000円 | 12万5,000円 | 可 |
3行とも補助上限50万円の通常枠を前提にしています。1行目は(3)=50万円、2行目は(3)=57万5,000円、3行目は(3)=112万5,000円ですが、いずれも(4)=50万円で頭を打つので、(5)は3行とも50万円、その1/4は12万5,000円で固定です。3行目のように①を150万円まで積んでも、(2)の上限は変わりません。
2行目が実務でよく起きる形です。ECサイトに30万円、ほかに56万円と積んだ申請は、交付決定までは通り得ます。しかし確定の段で (2)=20万円、(5)×1/4=12万5,000円となり、様式のチェックが「いいえ」になります。サイトは完成しているのに報告が出せない、という詰み方です。
避ける方法は1つだけで、経費配分を申請の時点で設計しておくことです。ウェブサイト関連費は「ほかの経費の3分の1以下」かつ「補助上限の1/4以下」の両方を満たす額に抑え、サイト制作費の残りは自己負担として計画に組み込む。経費区分の立て方と事業計画への落とし込みは持続化補助金の事業計画書をECサイトで書くときの組み立てで扱っています。
公開しないと経費が落ちる。公開して売れると収益納付が乗る
ここからは、確定額をさらに動かす2つ目の要素です。
まず、サイトを作っただけでは経費が認められません。公募要領は補助対象経費の留意事項として、具体例をこう挙げています。
ホームページで受注システムを作成したものの、補助事業終了までにホームページにて公開して販路開拓の取組を行っていない場合も、当該経費は補助対象外となります、と。
つまり補助事業期間の終わりまでに、公開して実際に販路開拓の取組をしたという実績報告が必要です。制作だけ終わらせて期間後に公開する、という進め方は取れません。
ところが公開すれば、ECサイトなので売上が立ちます。そこで効いてくるのが交付規程第27条の収益納付です。事務局は、補助事業者が行う事業実施期間内に補助事業の実施結果の事業化等により収益が生じたと認めたときは、交付した補助金の全部または一部に相当する金額を納付させることができる、と定めています。
実績報告書には別紙4「収益納付に係る報告書」を添付し、①補助事業の実施結果の事業化 ②産業財産権等の譲渡または実施権の設定 ③その他補助事業の実施により発生した収益 の有無を申告します。3つすべてが「無」(①については事業実施期間内に売上なし)の場合は、金額の表への記入は不要です。ECサイトを公開して売上があれば、記入する側に回ります。
収益納付の計算式と、納付がゼロになる条件
別紙4の記載注意事項に、記号の定義と算式が明記されています。補助対象経費合計75万円・補助金額50万円のケースで数字を入れてみます。
| 記号 | 内容 | 例 |
|---|---|---|
| A 補助金額 | 別紙3の(5)の額 | 50万円 |
| B 補助対象経費 | 別紙3の経費合計 | 75万円 |
| C 売上額 | 補助事業期間の売上 | 120万円 |
| D 収益額 | C −(要した額) | 40万円 |
| E 控除額 | B − A | 25万円 |
| F 納付額 | (D−E)×(A÷B) | 10万円 |
定義はこうです。Bは別紙3の「補助対象経費合計(1.〜8.)」。Cは補助事業期間における当該事業の売上額。Dは、Cから「同売上額を得るのに要した額(補助対象経費以外の製造原価・販売管理費等)」を差し引いた額で、ゼロまたはマイナスの場合はゼロと記載します(例では要した額を80万円としています)。Eは「Bのうち補助事業者が自己負担によって支出した額」で、様式はE=B−Aと明記しています。Fは円未満切上げです。
この例では、別紙3の精算額が(5)−(6)=50万円−10万円=40万円になります。
算式から読み取れる要点は2つです。1つは、控除額Eが自己負担額そのものだという点。D−Eがマイナスなら納付は発生しません。つまり補助事業期間中の収益額が自己負担額を超えない限り、納付はゼロです。上の例なら、収益額25万円までは納付が出ません。
もう1つは、Dが売上額そのものではなく収益額だという点です。仕入原価・送料・広告費など、補助対象経費以外でその売上を得るのに要した額は差し引けます。ECは原価と送料が乗るので、売上120万円でも収益額は40万円、というのが現実的な姿です。ただし別紙4は収益額等の算定に必要な資料の添付を求めているので、根拠のない按分では通りません。補助事業に係る売上と原価を区分して記録しておく必要があります(公募要領は補助事業の区分経理も求めています)。
実務上の帰結はこうです。期間内に公開するのは必須。ただし補助事業期間を必要以上に長く取ると、その間の収益が積み上がって納付の計算に入る。補助事業の終了日は自分で設定できるので、公開と販路開拓の実績が立った時点で区切る、という設計が素直です。
確定の前に経費が落ちる、支払い方の条件
ウェブサイト関連費が確定まで生き残るには、支払い方も条件を満たす必要があります。公募要領は「補助対象経費の支払方法は銀行振込が大原則です」と明記しています。
| 支払い方 | 扱い |
|---|---|
| 銀行振込 | 大原則 |
| 10万円超(税抜)の現金 | 不可 |
| 小切手・手形 | 不可 |
| 相殺 | 不可 |
| 事業者名義のカード | 引き落としが期間内なら可 |
| 個人名義のカード | 帳簿で確認できる場合のみ |
| 商品券・ポイント・仮想通貨 | 不可 |
| 各種手数料 | 補助対象外 |
条件を補足します。現金が不可になるのは1取引10万円超(税抜)で、旅費と、代金引換限定のサービス等の現金決済のみの取引は除かれます。小切手・手形は自社振出・他社振出にかかわらず不可、相殺(売掛金と買掛金の相殺等)は補助事業者から相手方への資金の移動が確認できないため不可です。クレジット払いは申請する事業者の名義であり、かつ金融機関等からの引き落としが補助事業期間内に完了しているものに限られ、分割払い・リボルビング払いは認められません。代表者や従業員が個人のカードで支払った場合は「立替払い」として扱われ、帳簿等で確認ができない場合は補助対象外です。手数料は、振込手数料・代引手数料・インターネットバンキング利用料・インターネットショッピング決済手数料がいずれも対象外経費に挙げられています。
ECで特に引っかかりやすいのがカード払いの引き落としタイミングです。カート・サーバー・ドメイン・各種SaaSは事業者名義のカード払いが標準で、締切ぎりぎりに契約すると、引き落としが補助事業期間の外に出ます。その経費は確定の段で落ちます。
もう1つ、ECの料金体系に直接刺さる除外規定があります。対象外経費に「売上高や販売数量、契約数等に応じて課金される経費や成功報酬型の費用」が挙げられています。売上に応じた課金で料金が決まるサービスは、この規定に当たり得ます。計上するつもりの費用がどの料金体系なのかは、契約前に確認しておくべき点です。
電子商取引については別の条項が立っていて、仕様提示・見積・発注・納品・検収・請求・支払という流れで調達し、取引画面の写し等、経理処理の証拠となる書類を整理・保存・提出できることを把握してから取引をしてくださいと求めています。発注日が確認できる取引画面を出せない場合は補助対象外になるとも書かれています。SaaSの申込みは画面を保存しておくしかありません。
実績報告の期限は「翌月10日」より早く来ることがある
最後に期限です。交付規程第18条第1項は、実績報告書の提出期限を「補助事業が完了した日から起算して30日を経過した日」または「事業実施期限日の属する月の翌月の10日」のいずれか早い日と定めています。
第20回受付締切分の事業実施期限は2028年3月31日(金)で、公募要領は実績報告書の提出期限を2028年4月10日(月)としています。これは期限ぎりぎりまで事業を続けた場合の日付です。
| 補助事業の完了日 | 完了日から30日 | 実施期限日の翌月10日 | 実際の提出期限 |
|---|---|---|---|
| 2028年3月31日 | 2028年4月30日 | 2028年4月10日 | 2028年4月10日 |
| 2027年9月30日 | 2027年10月30日 | 2028年4月10日 | 2027年10月30日 |
前の節で「補助事業を早く区切ると収益納付が小さくなる」と書きましたが、早く区切れば報告期限も前に来ます。公開と販路開拓の実績、経理書類、相見積、取得財産の管理明細まで揃えたうえで完了日を決める必要があります。なお第18条第3項は、やむを得ない理由で期日までに提出できないと認めた場合は事務局が期限を猶予できるとしていますが、前提にすべきものではありません。
消費税にも注意点があります。公募要領は消費税・地方消費税を原則として補助対象外とし、消費税等を補助対象経費に含めて申請し、その内容で交付決定を受けた免税事業者・簡易課税事業者・2割特例の申請者だけを例外としています。そして交付規程第18条第2項は、実績報告の時点で仕入控除税額が明らかな場合は減額して報告しなければならないと定め、第21条は確定後に判明した場合の返還を命じるとしています。返還期限は命令の日から20日以内で、期限内に納付がない場合は年利10.95%の延滞金が付きます。
発注額を決める前に押さえる順番
ここまでを整理すると、ECサイトを持続化補助金で作るときの判断順序はこうなります。
- 特例なしの通常枠なら、ウェブサイト関連費に出る補助金は12万5,000円が上限と見て計画する(対象経費18万7,500円分)
- ウェブサイト関連費はほかの経費の3分の1以下に収める。超えると実績報告のチェックが「いいえ」になる
- 支払いは銀行振込で、カード払いなら引き落としまで補助事業期間内に終わらせる
- 期間内に公開して販路開拓の取組まで到達させる。完了日を決めたら、収益納付と報告期限が同時に動く
こうして並べると、補助金でECサイトを作るという判断の重心が見えてきます。制度から戻ってくるのは十数万円で、そのために経費配分・支払方法・公開時期・収益の記録という制約を背負う形です。サイトに50万円かけるかどうかは、補助金の有無とは別に決めたほうが筋が通ります。自力で始めた場合の初期費用・月額・決済手数料の実額はネットショップ作成サービスの比較で整理しているので、「補助金を使う案」と「小さく始めて売れてから投資する案」を並べて比べてみてください。
ECサイト制作・補助金の活用を相談したい方へ
「自分の経費配分でウェブサイト関連費の上限に当たるのか」「補助事業の完了日をいつに置くべきか」といったご相談を承っています。申請書類の作成が必要な場合は、行政書士をご紹介します。
コメント